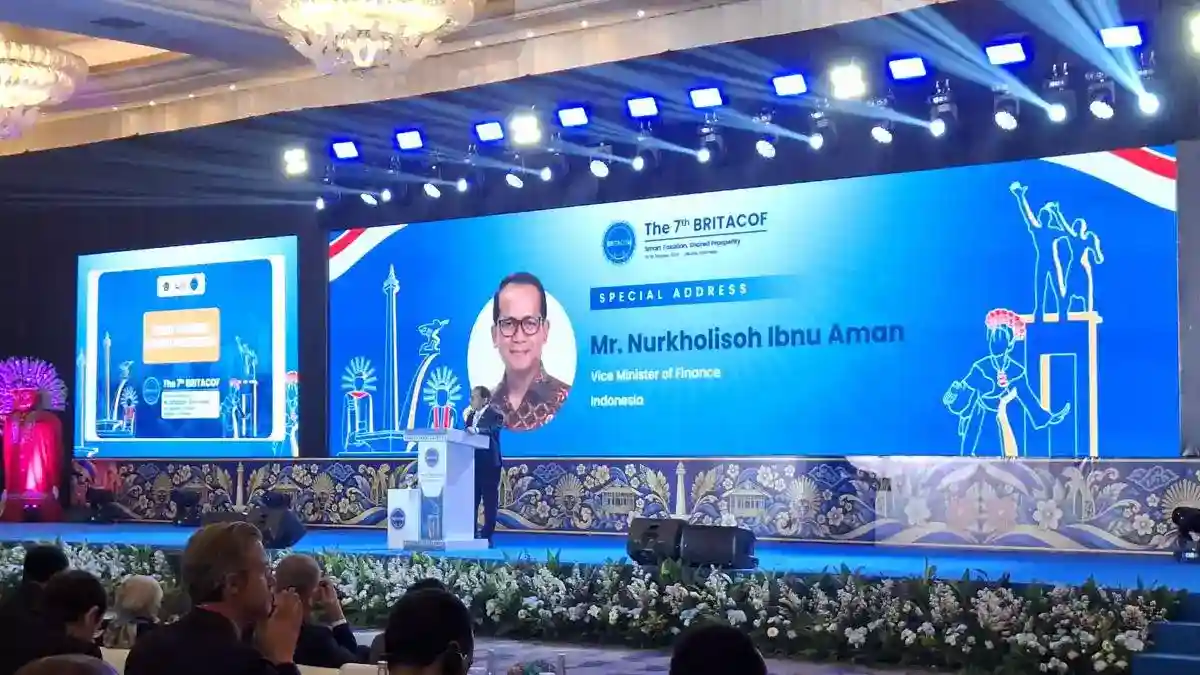
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengungkapkan bahwa pemerintah memanfaatkan kecerdasan buatan atau artificial intelligence (AI) untuk mengawasi aktivitas pajak perusahaan kelapa sawit. Pemanfaatan teknologi tersebut menjadi bagian dari pengawasan terhadap kegiatan usaha sawit, terutama untuk memastikan informasi yang berkaitan dengan kewajiban pajak dapat dipantau secara lebih terarah. Penggunaan AI juga menunjukkan bahwa pengawasan pajak komoditas sawit dilakukan dengan memanfaatkan pengolahan data digital.
Pengawasan tersebut mencakup data produksi perusahaan kelapa sawit. Informasi mengenai jumlah produksi menjadi salah satu data yang diperhatikan dalam pemantauan aktivitas pajak. Dengan mengawasi data produksi, pemerintah dapat memperoleh gambaran mengenai kegiatan usaha perusahaan sawit yang berkaitan dengan komoditas tersebut. Data itu menjadi bagian dari cakupan pengawasan berbasis teknologi yang diungkapkan oleh Wakil Menteri Keuangan.
Selain produksi, pengawasan menggunakan AI juga mencakup transaksi penjualan komoditas sawit. Data mengenai penjualan dipantau untuk melihat aktivitas transaksi perusahaan kelapa sawit. Dengan demikian, pengawasan tidak hanya berfokus pada hasil produksi, tetapi juga pada pergerakan penjualan komoditas yang dihasilkan. Pemanfaatan data produksi dan transaksi penjualan menjadi cakupan utama pengawasan pajak perusahaan sawit melalui kecerdasan buatan.
Pengawasan ini berlangsung dalam konteks Indonesia sebagai salah satu produsen utama minyak kelapa sawit atau crude palm oil (CPO) dunia. Pernyataan mengenai pemanfaatan AI untuk mengawasi pajak perusahaan kelapa sawit tersebut disampaikan oleh Wakil Menteri Keuangan Nurkholisoh Ibnu Aman di Hotel Mulia, Jakarta, pada Selasa, 13 Oktober 2026. Penyampaian itu menegaskan cakupan pengawasan terhadap data produksi dan transaksi penjualan komoditas sawit.
Pengawasan transaksi komoditas sawit semakin mengandalkan pengolahan data digital. Dalam setiap transaksi jual beli antarbisnis, pihak penjual wajib menerbitkan faktur pajak elektronik yang memuat informasi mengenai barang, jumlah, nilai transaksi, serta identitas para pihak. Dokumen tersebut menjadi sumber data penting bagi otoritas pajak untuk menelusuri pergerakan komoditas dan membandingkan nilai penjualan dengan kewajiban perpajakan perusahaan.
Tantangannya, perusahaan tidak selalu menggunakan istilah yang seragam untuk mendeskripsikan barang dagangan. Satu jenis produk dapat ditulis dengan nama, singkatan, atau istilah operasional yang berbeda-beda. Menurut penjelasan Nurkholisoh, machine learning dimanfaatkan untuk membaca pola dalam faktur elektronik tersebut. Teknologi ini membantu mengenali keterangan barang, mengidentifikasi komoditas yang sebenarnya terjual, kemudian memilah data mengenai jumlah dan nilai transaksinya. Dengan demikian, pengawasan tidak hanya bergantung pada pencarian kata yang sama persis, tetapi juga pada kemampuan sistem memahami hubungan antaristilah dan konteks informasi.
Hasil pemrosesan itu dapat digunakan untuk mengelompokkan transaksi, menemukan ketidaksesuaian, dan menyusun gambaran perdagangan secara lebih menyeluruh. Sistem berbasis kecerdasan artifisial atau AI dapat mempelajari pola transaksi dalam jumlah besar, sedangkan big data memungkinkan berbagai sumber informasi dihimpun dan dianalisis secara bersamaan. Data faktur dapat dibandingkan dengan catatan pelaporan, volume perdagangan, serta informasi lain yang relevan untuk membantu mengidentifikasi pola yang memerlukan pemeriksaan lebih lanjut. Teknologi tersebut tidak menggantikan proses pengawasan dan penilaian petugas, melainkan menyediakan analisis awal yang lebih cepat, terukur, dan konsisten. Cara kerja ini membuat variasi istilah dalam faktur tidak serta-merta menjadi hambatan, karena sistem berupaya menerjemahkan keterangan transaksi ke dalam kategori barang, kuantitas, dan nilai yang dapat dianalisis. Pada akhirnya, pengawasan berbasis data memperkuat kemampuan otoritas dalam mengikuti rantai transaksi sawit dari waktu ke waktu.
Pemantauan transaksi sawit menjadi bagian penting dalam pengawasan komoditas strategis yang dilakukan PT Danantara Sumberdaya Indonesia. Praktik tersebut mencakup tiga komoditas strategis, termasuk minyak sawit mentah atau crude palm oil (CPO), yang memiliki nilai perdagangan besar dan melibatkan banyak pelaku usaha. Dengan memanfaatkan data transaksi secara lebih terstruktur, pengawasan dapat diarahkan untuk mengenali pola yang perlu mendapat perhatian, terutama pada kegiatan jual beli dan pelaporan nilai komoditas.
Langkah ini ditujukan untuk memastikan tidak terdapat transaksi yang terindikasi underinvoicing maupun transfer pricing. Underinvoicing dapat tercermin dari pencantuman nilai transaksi yang lebih rendah dibandingkan nilai yang seharusnya dilaporkan, sedangkan transfer pricing perlu dicermati ketika penetapan harga antar pihak yang memiliki hubungan tertentu menunjukkan pola yang tidak wajar. Namun, adanya pola atau perbedaan data belum dapat dipandang sebagai bukti pelanggaran. Temuan tersebut berfungsi sebagai dasar untuk menentukan apakah pemeriksaan lebih lanjut diperlukan.
Proses pengawasan dilakukan melalui pencocokan data transaksi dengan laporan penjualan yang disampaikan oleh perusahaan. Informasi mengenai volume, harga, nilai penjualan, waktu transaksi, serta pihak-pihak yang terlibat dapat dibandingkan untuk melihat konsistensi catatan administratif dan kegiatan perdagangan. Apabila angka dalam kedua sumber tersebut sesuai, data itu dapat memperkuat gambaran mengenai kewajaran pelaporan. Sebaliknya, bila terdapat perbedaan, ketidaksesuaian tersebut menjadi petunjuk bagi pemeriksaan lebih lanjut. Petugas kemudian dapat menelusuri penyebabnya, termasuk kemungkinan perbedaan periode pencatatan, metode pengukuran, koreksi dokumen, atau faktor lain yang sah. Pendekatan berbasis data ini membantu mengarahkan pemeriksaan secara selektif, sekaligus menjaga agar penilaian terhadap transaksi CPO dan dua komoditas strategis lainnya dilakukan berdasarkan bukti yang memadai, bukan semata-mata berdasarkan dugaan.
Pemanfaatan kecerdasan buatan (AI), big data, dan machine learning menjadi bentuk konkret penggunaan teknologi terkini dalam sektor perpajakan. Ketiga perangkat tersebut dapat membantu mengolah informasi dalam jumlah besar, membaca pola transaksi, serta mengidentifikasi kondisi yang memerlukan perhatian lebih lanjut. Dalam pengawasan pajak komoditas sawit, teknologi dapat digunakan untuk menghubungkan berbagai data yang relevan, sehingga potensi risiko dapat ditemukan secara lebih terarah.
Nurkholisoh menilai penerapan teknologi tersebut juga berpeluang mendukung peningkatan pelayanan kepada wajib pajak apabila ditempatkan pada sektor dan kebutuhan yang tepat. Sistem digital dapat membantu menyediakan informasi yang lebih terstruktur, mempercepat proses analisis, serta memudahkan petugas dalam menentukan langkah berdasarkan data. Pada saat yang sama, penggunaan teknologi harus disesuaikan dengan karakteristik kegiatan usaha, ketersediaan data, dan tujuan pengawasan yang hendak dicapai.
Meski demikian, keberadaan perangkat teknologi tidak dengan sendirinya cukup untuk mengumpulkan pajak. AI, big data, dan machine learning hanya berfungsi sebagai alat yang mendukung pekerjaan perpajakan. Kualitas pemanfaatannya sangat bergantung pada kemampuan organisasi dalam mengelola data, menjaga keandalan informasi, dan menerjemahkan hasil analisis menjadi tindakan yang sesuai. Karena itu, penguatan kapasitas sumber daya manusia tetap menjadi bagian penting dalam proses digitalisasi perpajakan.
Faktor yang paling menentukan adalah cara sumber daya manusia mengelola dan menggunakan alat tersebut. Petugas perlu memahami cara kerja sistem, menilai informasi secara cermat, serta mempertimbangkan konteks sebelum mengambil keputusan. Pengelolaan yang baik juga mencakup koordinasi antarunit, pemutakhiran data, dan penggunaan teknologi secara bertanggung jawab. Dengan pendekatan tersebut, teknologi dapat ditempatkan sebagai pendukung kerja perpajakan, sementara pengelolaan manusia tetap menjadi unsur utama dalam menemukan risiko dan memberikan layanan kepada wajib pajak.
Baca juga: Penguatan Pengawasan Partisipatif Pemilu oleh Bawaslu Karawang | Pembentukan Satgas Kopdes Merah Putih untuk Pengawasan Barang Subsidi | Menelusuri Lampung Post Digital Premium