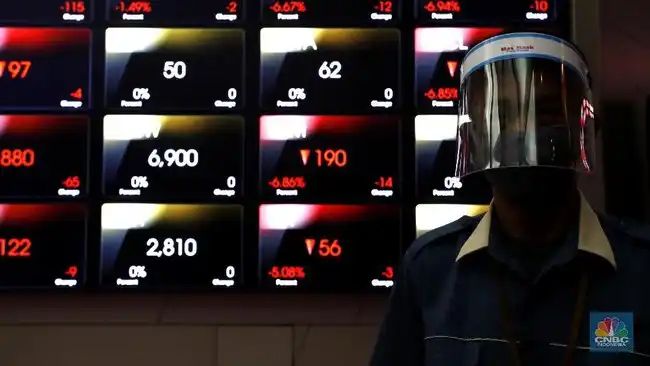
Jakarta | Jumat, 16 Oktober, pasar saham Indonesia mengalami guncangan tajam. Tak lama setelah perdagangan dibuka, Indeks Harga Saham Gabungan (IHSG) merosot 8,01 persen. Bursa Efek Indonesia kemudian memberlakukan penghentian sementara perdagangan atau trading halt untuk meredam tekanan jual dan memberi waktu bagi pelaku pasar mencerna situasi. Namun, jeda tersebut tidak cukup untuk memulihkan sentimen. Saat sesi berakhir, IHSG berada di level 5.185,10, turun 11,57 persen dalam sehari. Besarnya koreksi menjadikan peristiwa itu sangat menonjol: penurunan sedalam tersebut terakhir tercatat ketika Indonesia dilanda krisis pada 1998.
Gejolak itu berlangsung beberapa jam setelah penyedia indeks global MSCI membuka konsultasi mengenai kemungkinan mengubah klasifikasi Indonesia. Pertanyaan yang diajukan bukan sekadar penyesuaian teknis, melainkan kemungkinan memindahkan pasar Indonesia dari kelompok emerging market atau pasar berkembang ke kategori standalone market. Pengumuman tersebut menambah ketidakpastian pada hari ketika tekanan jual sudah kuat. Bagi investor, perubahan status berpotensi membawa konsekuensi terhadap cara pasar Indonesia dipetakan dalam indeks internasional, serta bagaimana pasar itu dibandingkan dengan negara lain. Konsultasi MSCI dengan demikian menjadi sorotan penting di tengah pergerakan IHSG yang luar biasa tajam.
Kategori standalone market berada di luar keluarga indeks utama MSCI, sehingga berbeda dari kelompok emerging market yang menjadi rujukan banyak pengelola dana global. Dalam penjelasan yang menyertai perdebatan tentang klasifikasi itu, kategori tersebut disejajarkan dengan pasar keuangan Jamaika, Panama, dan Palestina. Penyebutan contoh-contoh tersebut membantu menggambarkan jarak status pasar berkembang dan posisi di luar kelompok indeks utama, meskipun tidak dengan sendirinya memastikan hasil akhir konsultasi. Bagi Indonesia, kemungkinan perubahan klasifikasi memunculkan pertanyaan mengenai aksesibilitas pasar, likuiditas, dan kepercayaan investor internasional. Karena itu, koreksi tajam pada 16 Oktober tidak dapat dipisahkan dari peringatan MSCI beberapa jam sebelumnya. Peristiwa tersebut memperlihatkan betapa cepatnya kekhawatiran terhadap prospek pengakuan global dapat beriringan dengan tekanan pada harga saham domestik.
Keberatan MSCI terhadap pasar modal Indonesia tidak berpusat pada laju pertumbuhan ekonomi nasional ataupun kinerja laba perusahaan tercatat. Persoalan yang disorot lebih berkaitan dengan keterbukaan struktur kepemilikan saham dan keandalan proses pembentukan harga. Bagi penyedia indeks global, informasi yang jelas mengenai siapa pemilik saham dan seberapa banyak saham yang sungguh-sungguh dapat diperdagangkan merupakan dasar untuk menilai apakah suatu pasar dapat diakses secara wajar oleh investor.
Free float adalah porsi saham perusahaan yang tersedia untuk diperdagangkan oleh publik, bukan saham yang secara efektif berada dalam kendali pemegang saham utama atau pihak terkait. Angka kepemilikan publik umumnya tercantum dalam laporan emiten dan menjadi salah satu rujukan investor. Namun, klasifikasi administratif sebagai kepemilikan publik belum tentu menjelaskan secara utuh hubungan ekonomi atau afiliasi di balik setiap pemegang saham. Sebagian saham yang tercatat sebagai milik publik dapat saja berada pada pihak yang terhubung dengan pengendali, sehingga jumlah saham yang benar-benar beredar bebas menjadi lebih kecil daripada angka yang tampak.
Ketidakjelasan tersebut dapat memengaruhi penilaian atas likuiditas, bobot saham dalam indeks, dan keterwakilan harga pasar. Jika porsi yang benar-benar tersedia terbatas, transaksi dalam jumlah relatif kecil pun berpotensi menghasilkan perubahan harga yang besar. Kondisi ini menjadi perhatian khusus pada saham berkapitalisasi besar, karena nilai pasarnya membuat pergerakan saham tersebut berpengaruh terhadap indeks dan persepsi pasar. Ketika pasokan saham bebas terbatas, lonjakan harga dapat terjadi tanpa perubahan sebanding pada fundamental perusahaan, seperti prospek usaha atau laba.
Di samping itu, dugaan perdagangan terkoordinasi dapat menambah keraguan mengenai apakah harga terbentuk melalui interaksi permintaan dan penawaran yang luas serta independen. Pergerakan transaksi yang tampak aktif tidak dengan sendirinya membuktikan kedalaman pasar apabila transaksi terkonsentrasi pada kelompok tertentu. Karena itu, pembenahan bukan hanya soal menaikkan angka free float dalam laporan, melainkan juga memastikan data kepemilikan dapat ditelusuri, hubungan antar pemegang saham diungkap secara memadai, dan pengawasan perdagangan berjalan efektif. Transparansi semacam ini membantu investor membedakan kenaikan harga yang didukung partisipasi pasar luas dari pergerakan yang mungkin dipengaruhi oleh terbatasnya saham beredar atau aktivitas terkoordinasi.
Pada hari yang sama ketika Indeks Harga Saham Gabungan (IHSG) mengalami penurunan, Otoritas Jasa Keuangan (OJK) menyampaikan hasil pemeriksaan atas dugaan persoalan kepemilikan dan perdagangan saham. Pengumuman tersebut menyoroti praktik yang dinilai berpotensi mengganggu keterbukaan informasi dan kewajaran transaksi di pasar modal. Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, memaparkan temuan terkait penawaran umum perdana saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN), serta perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA).
Menurut Hasan, sejak awal saham BREN dan CUAN dalam proses IPO dirancang untuk kelompok yang memiliki keterkaitan dengan pemegang saham pengendali. Kelompok tersebut memperoleh penjatahan pasti dalam jumlah besar, sementara identitasnya disamarkan. Pola ini, menurut hasil pemeriksaan OJK, mengakibatkan kepemilikan saham terkonsentrasi pada pihak-pihak tertentu. Temuan tersebut menjadi bagian dari penilaian regulator terhadap proses penjatahan dan struktur kepemilikan, yang seharusnya dapat ditelusuri secara memadai oleh otoritas serta mendukung transparansi bagi investor.
Dalam kasus DSSA, OJK menemukan indikasi manipulasi pasar yang terencana dan terstruktur. Praktik tersebut diduga dilakukan oleh nasabah perorangan maupun institusi melalui sejumlah anggota bursa dan berdampak pada kenaikan harga saham yang tidak wajar. OJK menjatuhkan denda administratif sebesar Rp1,5 triliun kepada pihak terkait DSSA, Rp500 miliar untuk BREN, dan Rp100 miliar untuk CUAN. Besaran sanksi itu menunjukkan bahwa pemeriksaan mencakup persoalan berbeda, mulai dari dugaan pengaturan kepemilikan hingga transaksi yang memengaruhi pembentukan harga.
Jangkauan pemeriksaan tidak terbatas pada emiten atau nasabah yang terlibat. OJK juga menelusuri peran direksi perusahaan efek, bank kustodian, serta pihak yang menerima penjatahan pasti. Penelusuran tersebut diperlukan untuk memperjelas bagaimana transaksi dijalankan, pihak yang memperoleh manfaat, dan apakah prosedur pengawasan telah dipenuhi. OJK menyatakan proses pelacakan aliran dana masih berlangsung. Dengan demikian, hasil yang disampaikan menjadi bagian dari pemeriksaan yang lebih luas, sementara tindak lanjut atas keterlibatan setiap pihak akan bergantung pada temuan dan bukti yang dihimpun regulator.
Bagi investor ritel, kepemilikan saham yang terkonsentrasi bukan sekadar persoalan siapa tercatat sebagai pemegang saham. Konsentrasi dapat menentukan seberapa banyak saham yang benar-benar tersedia untuk diperdagangkan di pasar. Ketika sebagian besar saham dikuasai sejumlah kecil pihak dan jarang berpindah tangan, porsi yang aktif beredar menjadi sempit. Akibatnya, jumlah saham yang terlihat di antrean jual atau beli belum tentu menggambarkan seluruh pasokan yang mungkin tersedia. Investor yang menilai likuiditas hanya dari aktivitas harian dapat melewatkan kenyataan bahwa ruang transaksi sesungguhnya terbatas.
Kondisi tersebut juga memengaruhi cara harga terbentuk. Dalam pasar dengan pasokan terbatas, transaksi yang relatif kecil dapat mendorong harga naik atau turun lebih tajam dibandingkan ketika saham tersebar luas. Harga pada layar tetap merupakan hasil transaksi yang terjadi, tetapi belum tentu mencerminkan mekanisme permintaan dan penawaran yang terbuka, luas, dan mudah diuji. Bagi investor ritel, pergerakan harga yang tampak kuat karena itu tidak selalu berarti banyak pihak bersedia menjual pada tingkat tersebut. Demikian pula, harga yang terlihat stabil tidak otomatis menunjukkan tersedianya pasokan memadai jika permintaan meningkat.
Investor.
Baca juga: Pengumpulan Uang Kasus Suap: Keterlibatan Kepercayaan Nusron Wahid